软通动力上市难掩隐忧 软件外包模式或受冲击,数字技术服务能否破局?
软通动力成功登陆创业板,成为国内软件外包领域又一家上市企业。在风光上市的背面,市场对其过度依赖软件外包模式、增长乏力以及数字技术服务转型前景的担忧并未消散。在数字化转型浪潮与行业竞争加剧的双重背景下,软通动力的上市之路虽迈出了关键一步,但深层次的隐忧正在浮出水面。
一、软件外包模式的天花板
软通动力长期以来以软件外包服务为核心业务,客户集中度较高,主要来自华为、腾讯、阿里等大型科技企业。这种模式在早期帮助公司快速做大规模,但也导致公司议价能力弱、毛利率偏低。随着人力成本持续上升和行业竞争白热化,传统外包模式的利润空间被进一步压缩。更值得注意的是,头部客户纷纷推进自研或采用低代码平台,外包需求增速放缓,软通动力的收入结构面临系统性风险。
二、数字技术服务转型的挑战
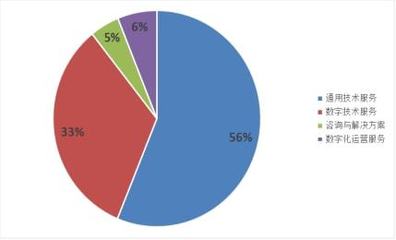
为应对隐忧,软通动力近年来加速向数字技术服务商转型,布局云原生、数据要素、信创、AI大模型等新兴领域。转型并非一蹴而就。一方面,数字技术服务赛道已挤满ICT厂商、云服务商和专业咨询公司,软通动力作为后来者,在技术积累和品牌认知上并无明显优势;另一方面,公司研发投入占比虽然有所提升,但与头部企业相比仍显不足,创新成果的商业化落地尚需时日。从“人头导向”的外包文化向“产品导向”的技术服务文化转变,对组织能力和人才结构提出了巨大挑战。
三、上市后的市场考验
上市为软通动力带来了资金和品牌背书,但资本市场的耐心有限。投资者关注的是持续增长的盈利能力和清晰的第二增长曲线。若数字技术服务业务无法在短期内形成规模收入,而传统外包业务又遭遇增长瓶颈,公司股价和估值将承压。关联交易、客户集中度等老问题也可能成为监管问询和舆论关注的焦点。
四、破局之道:从规模到价值
要化解隐忧,软通动力需要在战略层面做出取舍。其一,深耕优势行业,打造可复用的数字技术产品和解决方案,逐步降低对人头外包的依赖;其二,加大研发投入,通过并购或战略合作补齐技术短板,在信创和AI等细分领域建立差异化能力;其三,优化客户结构,拓展金融、制造、能源等行业的数字化转型需求,分散客户集中风险。唯有从“规模驱动”转向“价值驱动”,软通动力才能在数字技术服务的新战场上站稳脚跟。
上市是里程碑,更是考验的开始。软通动力的隐忧折射出整个软件外包行业在数字时代的集体困境。能否成功跨越模式转型的深水区,将决定这家企业未来的高度,也为同类服务商提供一份值得观察的样本。